一半的算力在造 AI 短剧,字节:那咋啦?
谁还没有个看爽剧的时候了。
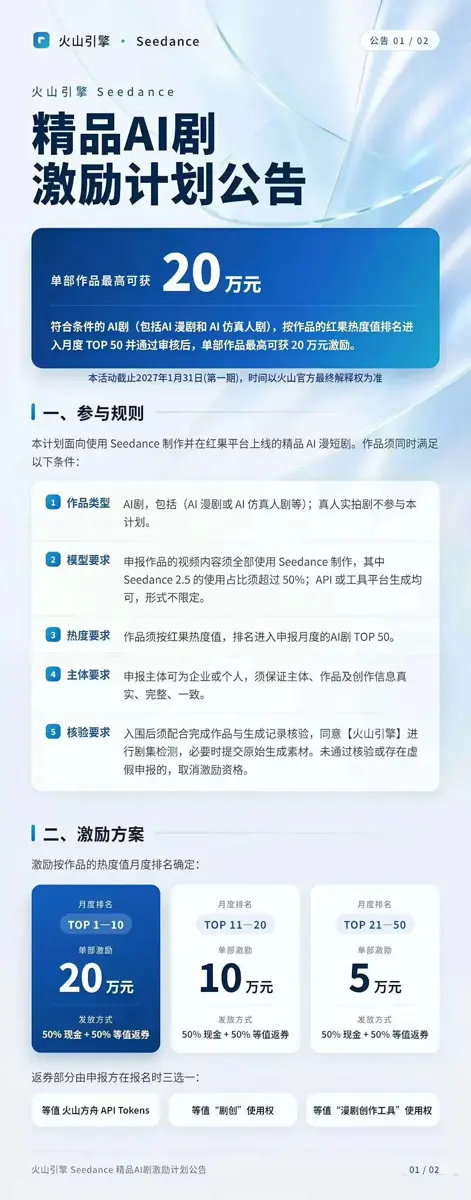
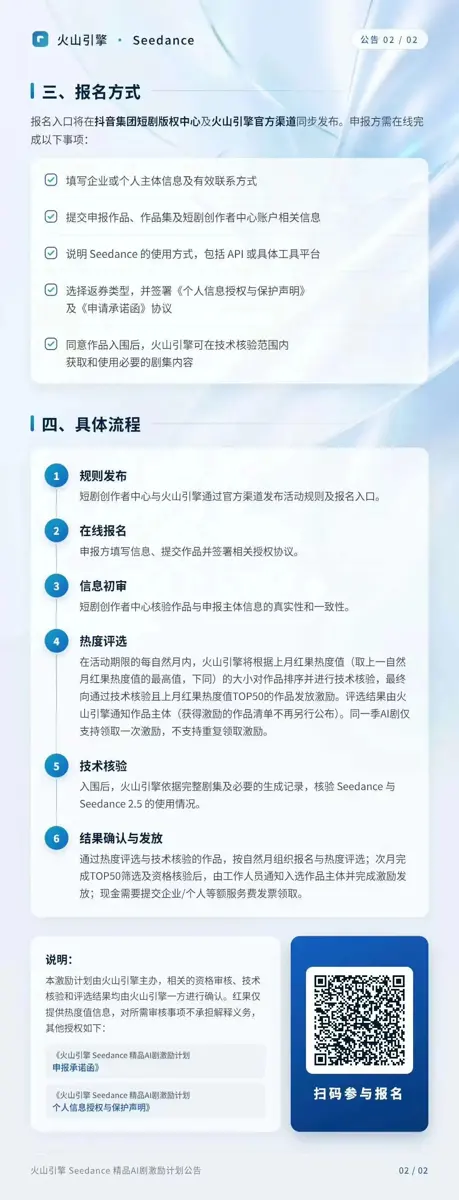
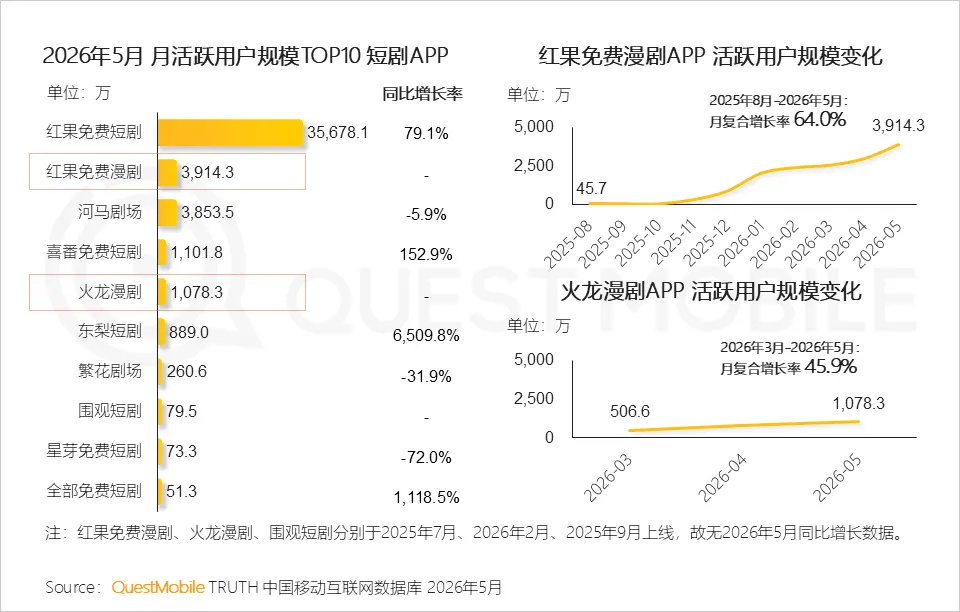
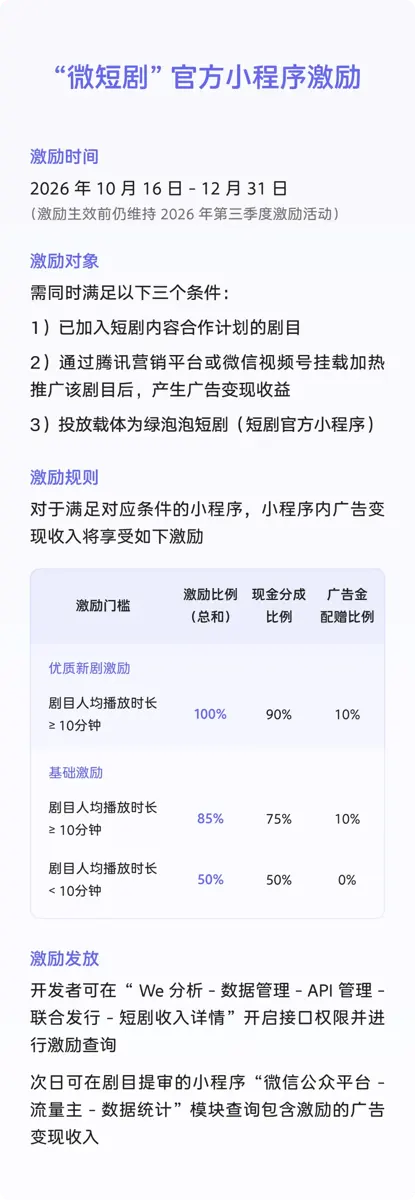
此前,中文在线披露的一组数据引发争议:国内AI的Token消耗中,短剧与视频生成占55%,电商与营销占24%,软件开发占15%。而在营销号这里,就成了“国内一半算力都在造爽剧”。10月19日,豆包公关负责人刘星回应,字节总算力中,约10%用于视频生成模型的训练和推理[1],一边给AI短剧发出了新的激励公告。原来的数字说的是模型处理信息的计量单位,传到后面变成GPU资源占比;软件开发,又被扩成了全部科研。火山引擎公布Seedance精品AI剧激励计划:用它的视频模型制作、在红果上线的作品,达到热度排名和审核要求,单部最高可获20万元激励。[2] 图1 火山引擎Seedance精品AI剧激励计划公告与此同时,微信里的“绿泡泡短剧”也已经上线,免费看剧、插播广告,并给内容方开出了新的分成条件。[3]字节有理由继续投入,腾讯也有理由加入。真正需要区分的是:同一部AI短剧,对制作方是一笔项目账,对字节却能同时连接模型使用、内容供给和广告收入。AI降低了做剧的门槛,却没有顺便把发行、观众和结算规则交到制作方手里。申报视频须全部使用Seedance制作,其中Seedance 2.5的使用占比超过50%;作品要在红果上线,进入当月AI剧热度前50,并接受生成记录核验。三个档位分别是:前10名每部20万元,第11至20名每部10万元,第21至50名每部5万元。各档都是一半现金、一半等值返券。[2]按这50个名额全部满足条件粗算,一轮名义激励最高450万元,其中225万元现金、225万元券(这是按公告档位算出的上限,并非实际发放金额)。这套安排先解决了一个风险分配问题:制作方先投入,平台再按作品跑出来的成绩发奖。而选题、剧本、人工、反复生成的费用,都发生在冲榜之前。作品做完,还要争取观看、跑出热度,才能进入奖励范围。这笔奖金奖励的是已经过观众检验的结果,落榜作品的前期投入,不在它的补偿范围里。拿到最高档激励,现金是10万元,另外10万元只能选火山方舟的模型调用额度,或“剧创”、漫剧创作工具的使用额度。[2] 对制作方,这是下一轮能抵扣的生产成本;对火山引擎,奖励的用途被限定在自己的模型与工具里,下一部剧继续使用这套服务就有了经济上的理由。要求指定模型生产,要求在红果上线,按红果热度筛选,再把部分奖励变成后续制作额度。这里连着模型客户、内容供应商和分发平台三种关系。榜单还替这项激励完成了一部分筛选。作品先在红果获得观看,火山再根据成绩和技术核验选择奖励对象,观众反馈成为发奖依据。标准公开,试错支出却不会因此变成共同承担。火山引擎在生产端提供服务,红果在消费端组织观看。制作团队购买生成能力,把它加工成作品;作品进入红果,再经推荐、榜单、续播交到观众面前,观看过程中的广告形成收入。制作方关心这一部的收支,字节则能同时经营制作服务和内容分发。今年5月,QuestMobile记录的红果免费短剧月活约3.57亿,河马剧场约3854万,喜番免费短剧约1102万。红果主App的用户规模是河马的9倍多;同月独立短剧App渠道的去重月活是4.02亿。[4]图2 QuestMobile 2026年短剧营销行业报告按这两个规模粗算,独立短剧App渠道约九成活跃用户使用红果。对制作方来说,这意味着一个具体的交易条件:成片可以自己做,规模化触达观众却很难绕过这个入口。模型变好,让更多人具备交片能力;大批作品进入,平台又有更大的选择范围。制作环节越容易被补上,平台就越能把资源集中到少数已经跑出成绩的作品上。参与生产的团队增加,作品之间争取观看的竞争也会增加。它既参与提供生产能力,又经营消化这些产能的入口。技术普及首先扩大的,是平台组织供给、比较作品和选择合作方的余地。制作方要从中留下利润,还需要另外一套能力。今年5月,短剧微信小程序渠道的月活规模是5.08亿。[4] 这个用户池原本就存在,只是分散在不同小程序里。绿泡泡把内容往自己的入口聚集,也就把原本分散发生的推荐、观看和广告变现,放进了更统一的产品与规则里。不用另下App,剧集由第三方制作方和授权发行方提供。用户可以通过榜单、“朋友在看”和地区热门推荐找剧,收到微信消息时,播放窗口还能缩小悬浮。[3]微信用既有的社交和使用习惯承接看剧需求,内容方负责提供能让人留下来的作品。微信Q4激励规则里,符合条件的优质新剧,人均播放时长达到10分钟,最高可享100%的收入激励,其中90%现金分成、10%广告金。参与还要求加入短剧内容合作计划,通过腾讯营销平台或视频号挂载加热推广后产生广告收益,并在绿泡泡发行。[3]放在一起看:推广在腾讯渠道发生,观看在绿泡泡发生,广告变现按平台规则结算。高分成换取的,是内容和相关经营活动进入这套体系。对承担推广的一方,前端要计算取得观看的成本,后端要计算观看带来的广告分成。这是两笔方向相反的现金流。分成比例提高,如果推广成本也提高,最后留下的钱未必增加;如果作品能靠更低的推广投入获得持续观看,高分成才更容易成为利润。平台可以同时吸引内容供给和推广需求,制作方则要把自己的发行费用、授权范围和回款周期一起算进去。平台竞争最有价值的地方,不只是多几个百分点的分成;它还可能带来更低的发行成本、更合适的受众,以及更有利的授权条件。这几项只有落到具体合作里,才会改变制作方的账。“10分钟”这个门槛,也把平台愿意奖励什么写明白了。模型生成了多少镜头,不直接决定分成档位;观众愿意留下多久,才进入结算条件。今年5月,短剧App用户月人均使用26.9小时,在线视频App是14.7小时。[4] 一集时间很短,但连着看下去的时间并不少。免费看剧省掉了观众先付钱的步骤,平台再把观看过程中产生的广告收入拿来分账。内容能否持续留人,直接影响后面的收入。绿泡泡带给制作方的机会,是在红果之外出现了另一个有用户基础、愿意组织内容和广告变现的发行选择。这个选择要变成谈判筹码,还得走完一段路:作品的授权允许往外发,另一个平台能找到合适的观众,新增收入覆盖相应的发行投入。只有另一笔交易真的做得成,制作方才有更大的余地比较条件、调整合作。制作方的议价能力,来自可以执行的另一笔生意。作品有更好的出口,平台才有改善条件、留住合作方的理由。对制作方,AI最直接的好处是少花钱、缩工期。接下来却要面对一个竞争问题:同行也在少花钱、缩工期。一项能力只有少数团队掌握时,采购方要为它付出更高代价;当越来越多团队都能快速交出同类成片,买方就更容易找到替代者(买方市场与卖方市场)。单个团队省下来的成本,会在新的报价和合作条件里重新被分配。降本留多少给自己,取决于自己有多难被替换。DataEye研究院的上半年数据里,AI剧和漫剧新上线22.19万部,播放量破亿的占比是0.48%。同一机构统计,红果上半年AI剧、漫剧热度榜前30部作品中,19部来自小说IP改编。[5]这两组数字放在一起很有意思:视频可以大批量生产(榜单上仍有大量作品依赖此前已经积累的故事资产,小说里的角色关系、情绪节奏、读者反馈,在生成视频之前就存在)。而模型提高的是把故事变成画面的效率,这些资产的归属并不会跟着制作门槛下降而转移。谁持有版权、谁能持续开发系列、谁知道哪些观众会追下去,就握着比熟练操作某个模型更持久的东西。制作工具可以买使用权,已有的故事资产和分发关系,却不会随会员一起到账。团队招起来、算力额度买下去,支出先发生;作品得到多少观看、分成何时结算,要到后面才逐步确定。平台面对的是可以不断筛选的作品池,制作方则要为自己选择生产的项目负责。扩产可以很快,回款跟不上时,先把团队拖住的就是已经发生的支出。抖音开放平台10月9日公告,10月16日起暂停微短剧小程序“启航计划”中的一项广告收益免分成激励。[6] 这项小程序政策与红果分账、Seedance奖励分属不同业务,说明的却是同一种经营约束:团队按某一阶段的优惠扩大生产,优惠到期后,仍得按当时有效的规则结算。平台掌握调整规则的权利,制作方要承担调整之后项目还能否收回成本的后果。把短期补贴当成长期利润,等于把自己的经营押在别人的政策有效期上。它上半年AI短剧业务收入约2.23亿元,占集团收入51.2%,集团同期仍亏损约2533万元。[7] 到10月,公司按未经审核管理账目初步评估,预计AI短剧业务在7、8、9月连续录得纯利。[8]这家公司的业务怎样组织,可以再看中期披露。公告列出的环节包括编剧、制作、分发,既有自己的生产系统,也有跨平台发布和广告投放优化。[7] 模型负责其中的生成工作,公司还要组织选题、交付、发行和变现,持续处理整条链上的成本。它进入AI短剧时也带着已有的经营基础:中期业绩的业务表里,用户管理SaaS和互联网广告仍是独立列出的业务。[7] 视频生成技术给这家公司增加了内容生产手段,原有的广告经营则有了新的应用场景。它带进短剧竞争的能力,早就超出了生成一段视频。发行能够产生收入,回款收得回来,省下来的成本还能在竞争后留在自己手里,效率才真正成了利润。对字节而言,生产工具普及,可以扩大模型的使用场景,也可以增加红果能选择的内容。对微信而言,绿泡泡可以把已有观看需求和新的内容供给集中起来,继续经营推广与广告。制作方处在中间,想保住自己的利润,就要掌握足以改变交易条件的东西:能持续开发的版权、稳定的观众判断、可以转换的发行渠道。只把交片速度做快,平台得到的首先是更多可以比较的成片。技术把生产成本打下来以后,谁握着故事、观众和交易规则,谁就更有条件决定这份红利怎么分。这才是字节敢继续做、腾讯也要进来的短剧生意。[1]: 中国新闻周刊,豆包否认国内超一半算力造爽剧及专家采访,微博,2026-10-19,https://weibo.com/1642512402/RnoNN6VIR[2]: 远洋,《字节火山引擎发起 Seedance 精品 AI 剧激励计划,单部作品最高可获 20 万元》,IT之家,2026-10-19,https://www.ithome.com/1/014/794.htm[3]: 微信营销,《“微短剧”小程序激励活动上新》,公众号,2026-09-23,https://mp.weixin.qq.com/s/pFhTczxTQQjI1SVgUhuA[4]: QuestMobile研究院,《QuestMobile 2026年短剧营销行业报告:8亿用户奠定短剧价值,渠道与内容差异格局初显,三大因素促使品牌短剧营销走向“精耕细作”!》,QuestMobile,2026-07-28,https://www.questmobile.cn/research/report/2082008892670332929/[5]: DataEye研究院,《2026下半年漫剧:IP运营成发展重点,超六成S级爆款由IP改编》,界面新闻,2026-08-12,https://www.jiemian.com/article/14912183.html[6]: 抖音开放平台团队,《暂停微短剧小程序【启航计划】广告收益免分成激励政策公告》,抖音开放平台,2026-10-09,https://developer.open-douyin.com/forum/bulletin/post/6ac87148b193441d1caa6f38[7]: 兑吧集团有限公司,"Announcement of the Interim Results for the Six Months Ended 30 June 2026",香港交易所,2026-08-31,https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0831/2026083101879.pdf[8]: 财联社,《兑吧AI短剧业务三季度单月播放量环比增幅107% 连续三个月盈利》,2026-10-14,https://www.cls.cn/detail/2504051